第8回あいだ社内MGでは、
創業&助成金MGをさせて頂きました!
皆様、創業MGはご存知ですか?
通常のMGでは1期目(会社創業時)は
全員練習として同じゲーム進行で
自己資本283から2期目をスタートします。
創業MGでは1期目に練習をした後、
もう1度自己資本300からスタートできるというものです。
大きな違いは最初から現金がある状態で自分の意思決定をできる点かと思います。
ですので、1期目からいきなり大型機械の導入をすることも、
人を多めに雇ったりすることも自由にできます。
そしてその創業MGにプラスして助成金の仕組みを入れました。
期首までに各種助成金の申請をして、中間、期末の審査に通ると
助成金を得ることができるというものです。
また「資金繰り表B」という新しい資金繰り表で決算したりと、
普段のMGとは違ったMGをしたことで
ベテランさんにも新たな気づきが多くあったのではないかと思われます。
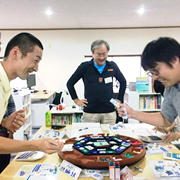
ご参加頂いた皆様に感想文をお書きいただいたので
以下、ご感想と写真を掲載させて頂きます!
______________
本業が赤字で助成金で自己資本が増えていったのがリアルで面白かった。
●今回は創業MG、助成金MGと初めてするMGがダブルで体験できて、とても面白かった。
助成金の取り方で、今回とは違う助成金を選んだ方が 2期目で借入ができ、他の人と圧倒的な差別化ができたので、次回はそうしようと思う。
●3期目まではずっと本業が赤字で助成金で自己資本が増えていったのがリアルで面白かった。
4期目でやっと本業でも利益が出たが助成金狙いでFが高くなったので思ったほど(PQほど)Gが出なかった。
●「紙は自分で」のところで、STRを使っていかに動くか、動いてもらうか、というのがそこに繋がるんだ!と発見があって面白かった。
●パン屋さんの事例がリアルな数字で会社によって利益感度が違うというのが分かりやすかった。
自社でも利益感度分析をやってみようと思う。
助成金は使い方次第だというのがリアルに感じられました。
助成金目当てで動くことで必要以上に固定費をかけたり時間を使ったりして、本業を着実にやっていれば、助成金分以上の利益が出ていたなと思うことがありました。最初から「これをする」という前提があり、「どうせなら助成金を使おう」という意思決定であれば今回のように必要以上に助成金に執着しなくて済んだかなと思います。助成金は使い方次第だというのがリアルに感じられました。
いつもと違うMGで結果的にはとても楽しくゲームを進めることができました。
●今回は創業MGということでワクワクドキドキで開始されたMGでした。
1期は多少戸惑いもあり中間までに手が回らず申請分すべての審査に通ることができなかったこと、 助成金に気持ちがいきすぎて本来の意思決定にブレが生じ、結果的に思ったほどのGが出ず、かろうじて300越えしたものの、2期目には調子をこいて失敗。助成金は手に入れたものの自己資本300を下回ってしまいました。
3期目は多少慣れてほどほどに、4期目は本業に徹することができました。各期毎に詳細な計画を立てることができたのが大きな収穫です。
●いつもと違うMGで結果的にはとても楽しくゲームを進めることができました。次回もし助成金MG、創業MGをする機会があればもう少しマシなゲームができそうな気がします。
●助成金MGの際の経営計画が詳細にできた事は大きな学びがありました。B/Sの中までチェックして現金残まで判るとより正確な計画が立てられます。
●新しい資金繰り表(2015.05.01)とマトリックス会計表の違いも面白く、新鮮でした。ただ、実際に記入する時にはいつもと違うことに戸惑って、やや時間がかかりました。
●ルール説明を命じられてちょっと焦りました。実際やってみると理解が曖昧な部分があったり、必要以上に丁寧になった部分があったり、もう少し慣れが必要です。期数も100期を超えてシニアも経験したはずなのでもう少し説明を上手に判りやすく出来るようにしたいと思います。
また、採点も初めてさせてもらいましたが順番やチェック所などまだまだ判っていないことが判明したので精進して早く確実にできるようになります。
大変素晴らしい内容と思います。判りやすく話をして頂きました。
●(講義について)大変素晴らしい内容と思います。判りやすく話をして頂きました。ありがとうございます。
●少しだけマトリックス会計も理解できたような気がしています。実際の経営戦略や財務に活用できればと考えています。MQ会計についても理解を深めて実践に応用したい。
_______________
さまざまなご感想をいただき、ありがとうございました!
ぜひ、またあいだ社内MGにご参加くださませ。


コメントはまだありません »
No comments yet.
RSS feed for comments on this post. TrackBack URI
Leave a comment